酒類販売業免許が必要なケース・不要なケース|判断基準を行政書士が解説

「新しくお酒を扱うビジネスを始めたいけれど、自分の事業には酒類販売業免許(お酒の免許)が必要なのだろうか?」
実店舗での販売はもちろん、ECサイト(ネット通販)、飲食店でのテイクアウト、あるいは受発注の仲介やプラットフォーム運営など、現代の酒類ビジネスは多岐にわたります。
「自社で在庫を持たず直送してもらうだけだから、免許はいらないのでは?」
「手数料を受け取るだけのマッチングだから問題ないはず」
このように安易に考えてスタートしてしまうと、知らず知らずのうちに『無免許販売』という重大な法令違反を犯してしまうおそれがあります。
本記事では、お酒免許専門の行政書士 大浦が、『酒類販売業免許が必要になる最大の判断基準』と『免許が不要なケース・例外規定』をプロの視点から徹底的に分かりやすく解説します。最後までお読みいただくことで、ご自身のビジネスに免許が必要かどうかを正確に見極められるようになります。
目次
最初に知っておくべき「無免許販売」の重い罰則と事業リスク
本題の判断基準に入る前に、まず認識しておかなければならないのが、「免許を受けずにお酒を販売してしまった場合の重い罰則とリスク」です。
酒税法では、免許を受けずに酒類の販売業を行った者に対して非常に厳しいペナルティを定めています。
| 違反項目 | 法定刑・罰則(酒税法第56条) | 事業への致命的な影響 |
|---|---|---|
| 無免許販売 (酒類販売業免許なしでの販売) | 1年以下の拘禁刑 または 50万円以下の罰金 | ・罰金以上の刑に処されると、刑期終了から3年間は免許取得が不可能 (欠格事由) ・コンプライアンス違反による取引停止・社会的信用の失墜 ・法人代表者や役員の法的責任 |
酒税法違反においては、「知らなかった」「悪気はなかった」という主張は通用しません。特に法人の新規事業として立ち上げる場合、もし無免許販売として摘発されれば、企業ブランドの毀損や取引先からの取引停止など、取り返しのつかない事態に発展します。
だからこそ、事業計画の初期段階で『免許が必要か不要か』を確実に確認しておくことが極めて重要なのです。
プロが教える最大の判断基準:「仕入れと売上」を自社で計上するか
では、自社のビジネスが販売業に該当するかどうかは、どこで見極めればよいのでしょうか?
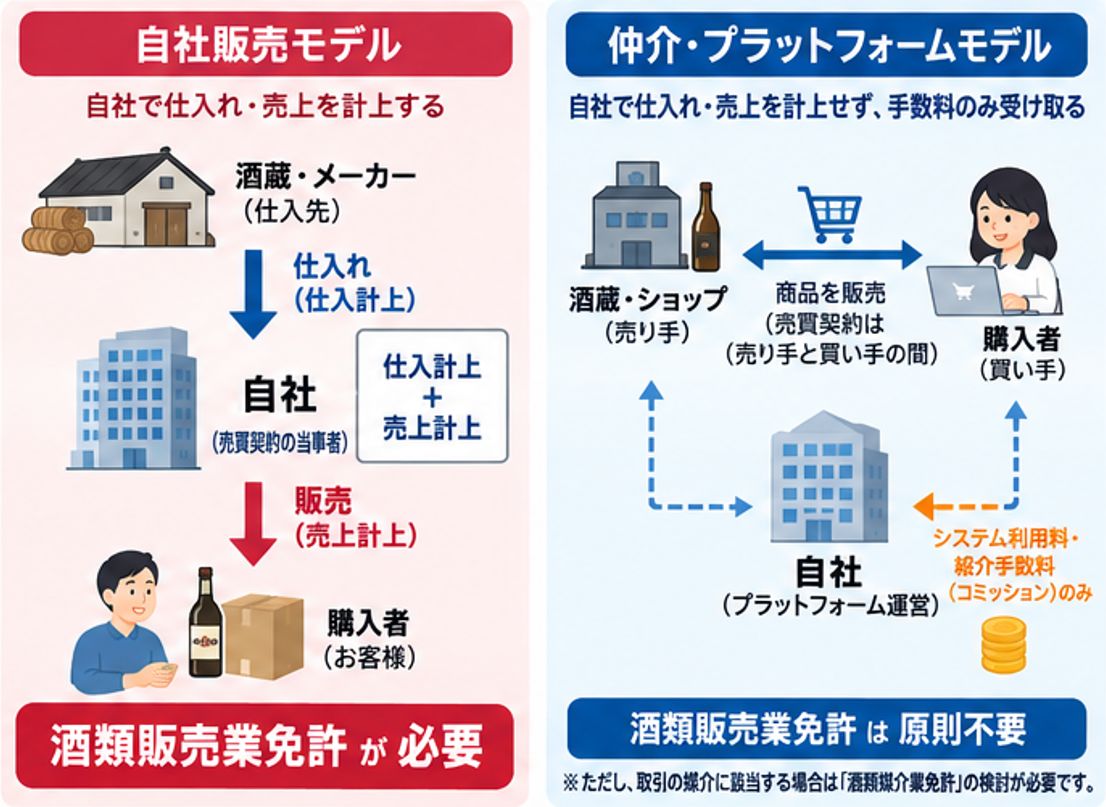
結論から申し上げますと、酒類販売業免許が必要になる最大の判断基準は、
『酒類の仕入れ(原価)と売上を自社で計上するかどうか』です。
【最大の判断基準】
| 取引の形 | 売買契約の当事者 | 酒類販売業免許 |
|---|---|---|
| 自社で仕入れと売上を計上する | 自社 (酒税法上の「販売」に該当) | 必要 |
| 仕入れ・売上を立てず、仲介手数料(コミッション)のみを受け取る | 他者 | 原則不要 ※酒類媒介業免許の確認が必要 |
これは実店舗での対面販売であっても、ECサイト(ネット通販)であっても、卸売であっても、さらにはメーカー直送(ドロップシッピング)型のビジネスであっても、すべてに共通する基本原則です。
会計帳簿上で「お酒を仕入れて、お酒を売った」という記録が自社に生じる以上、法的には自社が販売主体であるとみなされ、必ず酒類販売業免許が求められます。
【具体例】酒類販売業免許が「必要」になる5つの代表的なケース
「自社で仕入れと売上を計上する」ビジネスモデルのうち、実務で特によくご相談いただく5つの代表例をご紹介します。これらはすべて事前に免許取得が必要です。
■ ① 店舗での持ち帰り(テイクアウト)販売
いわゆる酒屋、コンビニ、スーパー、食品セレクトショップなどです。栓を開けていない瓶や缶、樽などの状態でお客さんに持ち帰らせて販売する場合、一般酒類小売業免許が必要となります。
■ ② 自社のECサイト・ネットショップでの販売
自社のネットショップやモール(楽天市場、Amazon、Yahoo!ショッピング等)でお酒を販売するケースです。
「自社の倉庫には在庫を置かず、注文が入ったら酒蔵やメーカーから顧客へ直送してもらう」という直送モデルであっても、自社が購入者から代金をもらい、仕入れ先に対価を支払う構造であれば、通信販売酒類小売業免許が必須となります。
■ ③ 飲食店や他の酒販店への業務用販売(卸売)
一般の消費者ではなく、飲食店や他の酒屋さんに向けてお酒を卸す場合は、「小売」ではなく「酒類卸売業免許」が必要になります。小売免許しか持っていない事業者が飲食店へ卸売を行うと、違法行為(無免許卸売)となるため注意が必要です。
■ ④ 自社オリジナルブランド(OEM)の販売
「自社で酒造設備を持たず、酒蔵やクラフトビール醸造所に委託してプライベートブランド(PB)を作ってもらう」というケースです。製造作業そのものは委託先が行いますが、完成した商品を自社が仕入れて販売するため、当然ながら酒類販売業免許が必要となります。
■ ⑤ 自社名義での輸出入ビジネス
海外のワイナリーや蒸留所と自社名義で契約して日本へ輸入販売する場合、あるいは国内の日本酒等を自社で買い取って海外バイヤーへ輸出する場合も、それぞれ「洋酒卸売業免許」や「輸出入酒類卸売業免許」などの免許が必須となります。
【例外】酒類販売業免許が「不要」になるケースと注意点
お酒の流通や提供に関わっていても、法律上の例外規定によって販売免許が不要とされるケースが存在します。代表的な2つのパターンを見ていきましょう。
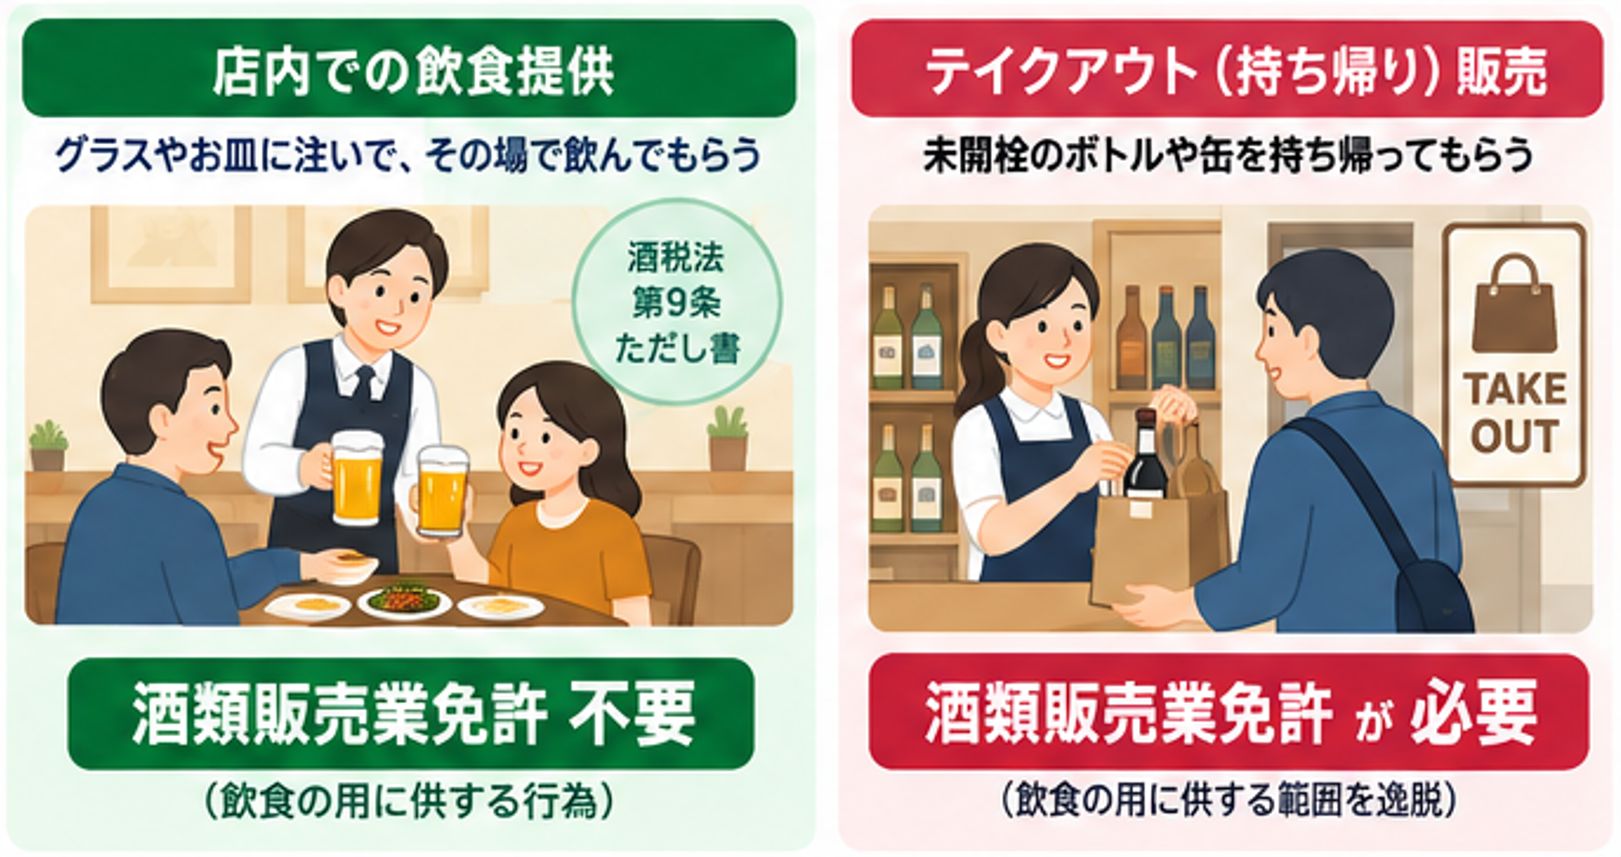
■ ケース1:飲食店での店内提供(酒税法第9条ただし書)
「居酒屋やバー、レストランはビールやワインを売ってお金をもらっているのに、なぜ販売免許がいらないの?」と疑問に感じる方は多いでしょう。
その根拠は、酒税法第9条のただし書に明確に規定されています。
【酒税法第9条(酒類の販売業免許)】
酒税法第9条抜粋
「酒類の販売業(…中略…)をしようとする者は、製造場ごと又は販売場ごとに、その販売場の所在地…の所轄税務署長の免許を受けなければならない。ただし、酒類を飲食の用に供する場合は、この限りでない。」
飲食店でグラスやお皿に注いでお客さんに提供し、その場で飲んでもらう行為は、法律上「販売」ではなく「飲食のための消費」とみなされます。そのため、保健所の飲食店営業許可があれば、税務署の酒類販売免許は免除されています。
【重大な注意点:テイクアウトを始める場合】
店内で飲ませるのではなく、未開栓のボトルや缶を「お持ち帰り用」として販売する場合は、「飲食の用に供する」範囲を完全に逸脱します。この場合は、たとえ飲食店であっても別途「酒類販売業免許」を取得しなければ無免許販売となってしまいます。
■ ケース2:仲介・プラットフォームモデル
全国の酒蔵と消費者をつなぐマッチングプラットフォームや、受発注の手配代行のみを行うシステムビジネスです。
自社は売買代金の当事者にならず、成約時のシステム利用料や紹介手数料(コミッション)のみを受け取るモデルであれば、原則として「酒類販売業免許」は不要となります。
【注意:「酒類媒介業免許」の該否に注意】
販売業免許は不要であっても、他人間のお酒の売買取引を成立させるよう斡旋・媒介する行為と判断された場合、「酒類媒介業免許」という別の免許が必要になる可能性があります。単なるバナー広告掲載なのか、取引の媒介に至っているのかの線引きは非常に高度な判断を要します。
そもそも「酒税法上の酒類」に該当しないケースとは?
販売行為を行っていても、取り扱う商品自体が酒税法で定める「酒類」に該当しない場合は、当然ながら免許は不要です。判断に迷いやすいグレーゾーンを確認しておきましょう。
| 区分 | 免許 | ポイント |
|---|---|---|
| アルコール分1度未満の飲料 | 不要 | 酒類は「アルコール分1度以上の飲料」。ノンアルコールビールや清涼飲料水は対象外です。 |
| みりん・料理酒 | 商品による | 本みりんは酒類のため必要。不可飲処理済みの加塩料理酒やみりん風調味料は調味料扱いで不要です。 |
| アルコール入り食品 (菓子類・アイス等) | 原則不要 | ウイスキーボンボンや酒粕アイスなどは食品扱い。ただし液状でそのまま飲め、アルコール分1度以上のものは酒類とされる場合があります。 |
| 無償配布 (サンプル・試飲・福利厚生) | 不要 | 対価を得ない無償譲渡は「販売」に当たりません。 |
まとめ:判断に迷ったら「自己判断」せず専門家へ相談を
ここまでの内容を、判断の流れとしてまとめると次のとおりです。ご自身のビジネスに当てはめて確認してみてください。
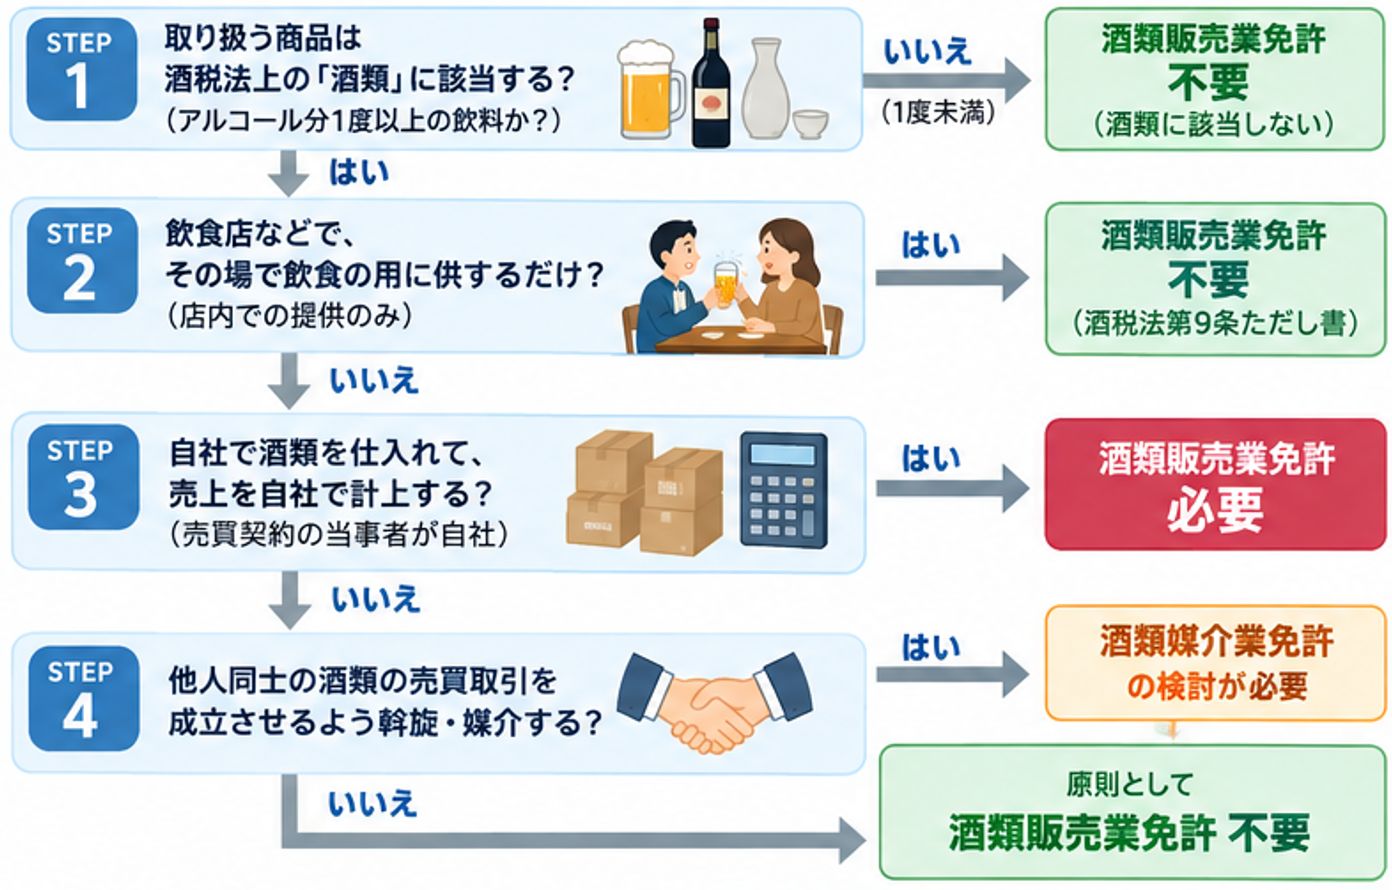
① 【最大の判断基準】仕入れと売上を自社で計上するビジネスモデルなら、原則として酒類販売業免許が必須。
② 【飲食店の例外】客席での飲用提供は「飲食の用に供する行為(酒税法第9条ただし書)」のため販売免許不要。ただしテイクアウト販売は免許が必要。
③ 【プラットフォームの注意】仲介手数料モデルは販売免許不要でも、「酒類媒介業免許」の検討が必要になるケースがある。
④ 【商品による違い】アルコール分1度未満のものや、不可飲処理された料理酒は酒類に該当しない。
⑤ 【重いペナルティ】無免許販売には「1年以下の拘禁刑または50万円以下の罰金」+「3年間の免許取得制限」が科される。
【ワンポイントアドバイス】
昨今の酒類ビジネスは、クラウドファンディング、定期便サブスクリプション、産地直送マッチング、OEM製造など、商流が非常に複雑化しています。
「手数料ビジネスだから大丈夫だろう」「知り合いの店がやっているから問題ないはず」と自己判断で事業をスタートさせ、後から税務署の指摘を受けて事業停止に追い込まれるケースが後を絶ちません。
「自分のケースはどうなのか」を判断するために、事業計画が固まっている必要はありません。誰から仕入れ、誰に売り、お金がどう流れるのか。その概要を伺えれば、免許が必要か、必要ならどの区分かをお答えできます。お酒を扱う事業を検討し始めた段階で、下記よりお気軽にご相談ください。